
PSEUDO-EINDHEFFING
Om de elektrificatie van het zakelijke wagenpark in Nederland te versnellen, voert de overheid per 1 januari 2027 een nieuwe belasting in voor werkgevers: de pseudo-eindheffing. Deze geldt voor auto’s met verbrandingsmotor (benzine/diesel/LPG) inclusief mild hybrids (MHEV) en electric hybrids (PHEV), die naast zakelijk ook privé worden gereden. Werkgevers die vanaf deze datum een brandstofpersonenauto ter beschikking stellen aan een werknemer worden geconfronteerd met een jaarlijkse heffing van 12% van de cataloguswaarde van de auto. Door nu een nieuwe Range Rover, Defender of Discovery te kiezen, kunt u als bedrijf veel geld besparen! En voor na 1 januari bieden onze nieuwe elektrische modellen een andere mogelijkheid om de pseudo-eindheffing te voorkomen.
SNELLE CHECKLIST
Geldt de pseudo-eindheffing voor auto’s van uw bedrijf?
De pseudo-eindheffing geldt als u:
Werkgever bent met personeel in loondienst
Een zakelijke brandstof- of hybride auto ter beschikking stelt aan een werknemer
De auto (ook) privé wordt gebruikt (woon-werkverkeer telt mee als privégebruik)
Twijfelt u of dit geldt voor uw situatie? De medewerkers van onze retailers geven u graag advies
Pseudo-eindheffing: Welke auto’s vallen eronder?
Inzet t/m 31 december 2026: Overgangsregeling geldt tot 1 januari 2031 (geen extra heffing). Dit blijft ook zo als de auto binnen het bedrijf van bestuurder wisselt.
Inzet vanaf 1 januari 2027: De 12% heffing geldt voor alle nieuw ingezette brandstof- en hybride auto's die privé of voor woon-werkverkeer worden gebruikt.
Uitzonderingen:
Auto's die uitsluitend zakelijk worden gebruikt, niet privé gereden mogen worden en 's nachts op het bedrijfsterrein blijven staan.
Volledig elektrische auto's (ook na 1 januari 2027 vrijgesteld van heffing).
Let op bij wisseling van werkgever: Neemt een werknemer de auto mee naar een nieuwe werkgever, dan vervalt de overgangsregeling direct.
Geen 500 km-drempel: Anders dan bij de bijtelling telt ook alleen woon-werkverkeer al als privégebruik.
HOE HOOG IS DE HEFFING?
De heffing bedraagt 12% van de cataloguswaarde per jaar.
Voorbeeld: een werknemer rijdt een Range Rover Evoque P270e Business Edition met een fiscale waarde van € 63.191. Wanneer u deze nog dit jaar aanschaft of leaset, kost deze auto u als ondernemer belastingtechnisch niets extra. Maar vanaf 1 januari 2027, wanneer de pseudo-eindheffing geldt, betaalt u per jaar: € 63.191 × 12% = € 7.583 extra belasting. Dat komt neer op € 632 per maand. Dus door nu nog een nieuwe zakenauto voor een medewerker te kiezen, kunt u jaarlijks veel geld besparen.
Overigens is de pseudo-eindheffing een werkgeversheffing. De werkgever mag deze kosten niet verhalen op de werknemer.
NU KIEZEN IS 12% PER JAAR BESPAREN
Door nog dit jaar een nieuwe zakenauto voor een medewerker te kiezen, kunt u jaarlijks veel geld besparen. Gezien de bedragen die met de heffing zijn gemoeid, kan zelfs het eventueel vroegtijdig vervangen van een leaseauto aantrekkelijk zijn.
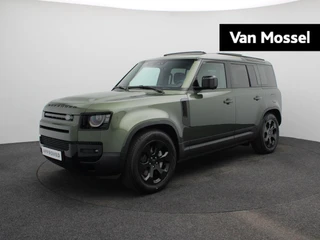
Range Rover, Defender en Discovery bieden bijvoorbeeld tal van aantrekkelijke PHEV-modellen. De lagere CO2-emissies van deze auto’s betekenen een lagere BPM-belasting en dus een lagere consumentenprijs. Enerzijds resulteert dit dus in een lagere aanschafprijs of leasetarief voor het bedrijf en anderzijds in een lagere bijtelling voor de bestuurder. Bovendien bieden wij een aantal interessante special editions die een rijkere uitrusting combineren met een interessant klantvoordeel. Klik op de links hieronder om onze special offers te ontdekken.
Ontdek onze voorraad
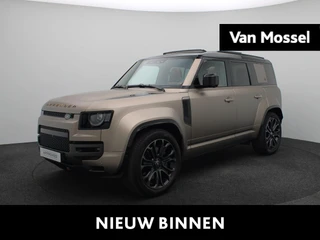
v.a. € 2.844 /mnd
v.a. € 2.796 /mnd
v.a. € 1.443 /mnd
v.a. € 1.419 /mnd
v.a. € 1.216 /mnd
v.a. € 1.196 /mnd
v.a. € 1.443 /mnd
v.a. € 1.419 /mnd
v.a. € 1.475 /mnd
v.a. € 1.450 /mnd
v.a. € 1.479 /mnd
v.a. € 1.455 /mnd
v.a. € 1.226 /mnd
v.a. € 1.205 /mnd
v.a. € 1.467 /mnd
v.a. € 1.442 /mnd
v.a. € 1.474 /mnd
v.a. € 1.449 /mnd
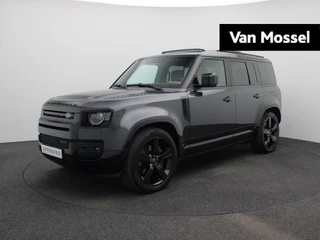
v.a. € 1.072 /mnd
v.a. € 1.054 /mnd
v.a. € 1.438 /mnd
v.a. € 1.414 /mnd
v.a. € 1.212 /mnd
v.a. € 1.192 /mnd
v.a. € 1.193 /mnd
v.a. € 1.173 /mnd
v.a. € 1.235 /mnd
v.a. € 1.214 /mnd
v.a. € 1.424 /mnd
v.a. € 1.400 /mnd